
[재건축·재개발] 공사비 검증, 조합원 5분의 1이 요구하면 받아야 합니다
총회 안건에 공사비 증액이 올라왔습니다. 시공사는 자재값과 인건비가 올랐다며 계약금액을 수백억 원 올려 달라고 합니다. 조합원 입장에서는 그 숫자가 맞는지 확인할 방법이 마땅치 않아 보입니다.
그런데 법에는 이 숫자를 공공기관에 맡겨 따져 보게 하는 절차가 있습니다. 도시 및 주거환경정비법 제29조의2의 공사비 검증입니다. 조합원 5분의 1 이상이 요구하면 조합은 검증을 요청해야 하고, 증액 비율이 일정 기준을 넘을 때도 마찬가지입니다.
다만 검증 결과대로 계약금액을 정하라는 규정은 법률에도, 시행령에도, 국토교통부 고시에도 없습니다. 검증은 받아야 하지만, 그 결과를 따라야 할 의무는 없는 구조입니다.
이 두 가지를 함께 알아야 조합원이 쥔 수단을 제대로 쓸 수 있습니다.
최근 국정감사를 앞두고 공사비를 검증하면 깎이는데 정작 검증을 하지 않아도 그만이라는 취지의 보도가 이어졌습니다. 한국부동산원이 국회에 제출한 자료로는 최근 5년 공사비 검증의 평균 감액률이 21.7%였고, 최근 3년 동안 검증 의무를 지키지 않은 사업장이 56곳이라는 자료도 공개되었습니다.
“안 해도 그만”이라는 말은 절반만 맞습니다. 검증을 요청하는 것 자체는 법이 정한 의무입니다. 그런데도 그만인 이유는 의무가 없어서가 아니라, 어겼을 때 물을 제재가 없어서입니다.
조문은 이렇습니다.
“재개발사업ㆍ재건축사업의 사업시행자(시장ㆍ군수등 또는 토지주택공사등이 단독 또는 공동으로 정비사업을 시행하는 경우는 제외한다)는 시공자와 계약 체결 후 다음 각 호의 어느 하나에 해당하는 때에는 제114조에 따른 정비사업 지원기구에 공사비 검증을 요청하여야 한다.”
시장·군수나 한국토지주택공사 같은 공공이 직접 시행하는 사업은 빠지고, 조합이 시행하는 재개발·재건축이 대상입니다. 정비사업 지원기구의 검증 업무는 한국부동산원이나 한국토지주택공사가 대행할 수 있고(제114조), 국토교통부 고시인 “정비사업 공사비 검증 기준”도 이 두 기관을 검증기관으로 정해 두었습니다.
검증을 요청해야 하는 경우는 세 가지입니다.
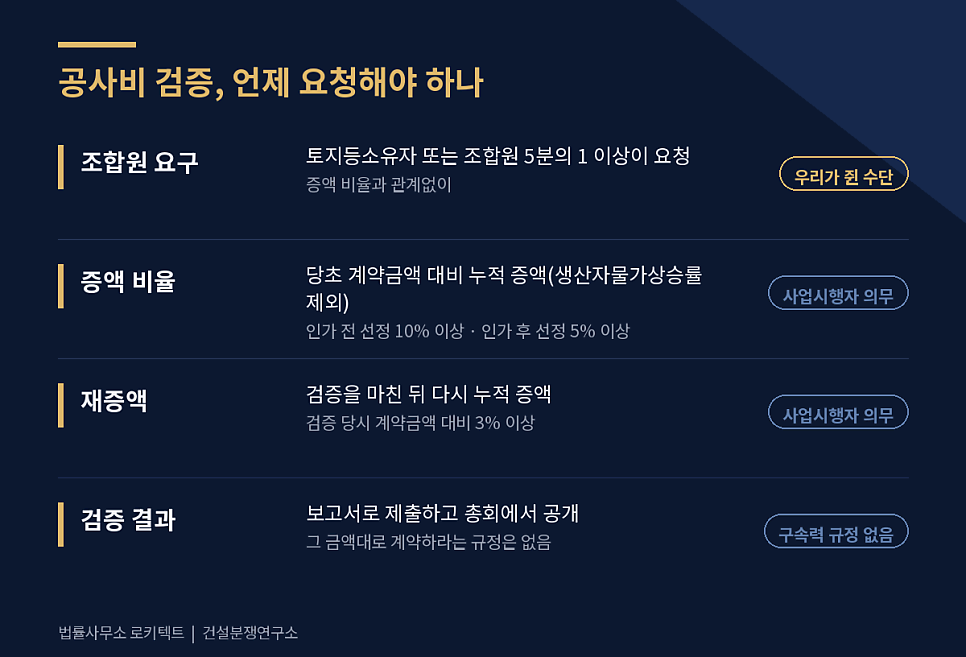
조합원이 요구하는 경우입니다. 토지등소유자 또는 조합원 5분의 1 이상이 사업시행자에게 검증 의뢰를 요청하면, 공사비가 얼마나 올랐는지와 관계없이 조합은 검증을 요청해야 합니다. 세 가지 가운데 조합원이 직접 움직여 시작할 수 있는 것은 이것 하나입니다.
증액 비율이 기준을 넘는 경우입니다. 당초 계약금액보다 공사비가 누적해서 오른 비율이, 사업시행계획인가 이전에 시공자를 선정했다면 10% 이상, 인가 이후에 선정했다면 5% 이상일 때입니다. 이 비율을 계산할 때는 생산자물가상승률을 뺍니다. 물가가 오른 만큼은 빼고, 그것을 넘어 오른 부분만 따진다는 뜻입니다.
한 번 검증을 받은 뒤 다시 오르는 경우입니다. 검증을 마친 뒤 검증 당시 계약금액보다 누적해서 3% 이상 다시 오르면 검증을 또 요청해야 합니다. 한 번 검증을 거쳤다고 그 뒤의 증액이 자유로워지지는 않습니다.
“당초 계약금액”이 무엇인지도 고시에 적혀 있습니다. 시공사를 선정한 뒤 처음 체결한 계약금액입니다. 다만 2019년 10월 24일 이전에 시공사를 선정했다면 그날 직전에 체결한 계약금액이 기준이 됩니다. 증액 비율을 따지기 전에 어느 계약서가 기준인지부터 확인해야 하는 이유입니다.
신청 시기도 정해져 있습니다. 고시 제4조는 계약 이후 공사비를 증액하는 경우 변경계약을 체결하기 전에 검증을 신청하라고 합니다. 총회에서 변경계약을 의결해 놓고 나서 검증을 받는 순서가 아니라는 뜻입니다.
검증기관은 검증 대상인 전체 또는 증액 공사비가 1,000억 원 미만이면 접수일부터 60일, 1,000억 원 이상이면 75일 안에 결과를 통보해야 하고, 부득이한 경우 10일 범위에서 한 번 연장할 수 있습니다(제7조). 서류를 보완하는 기간은 이 기간에 넣지 않습니다.
결과는 보고서로 나옵니다. 보고서에는 검증의 방법과 내용, 결과, 그리고 그 결과에 대한 검증기관의 의견이 들어가고(제10조), 사업시행자는 검증이 끝나면 이 보고서를 총회에서 공개해야 합니다(제11조). 조합원이 시공사의 증액 요구와 검증기관의 판단을 나란히 놓고 볼 수 있는 자리가 이 총회입니다.
여기까지는 절차가 꽤 촘촘합니다. 그런데 그다음이 비어 있습니다.
검증 보고서에 적힌 금액대로 계약금액을 정하라는 조항은 도시정비법에도, 시행령에도, 고시에도 없습니다.
보고서는 판단의 근거가 될 뿐이고, 증액을 받아들일지와 얼마까지 받아들일지는 결국 조합과 시공사가 협상하고 총회가 의결해서 정합니다. 검증을 거치고도 공사비가 크게 오른 지방 사업장이 적지 않다는 국정감사 자료가 나온 것도 이 구조와 무관하지 않을 것입니다.
검증을 요청하지 않았을 때도 사정은 같습니다. 도시정비법의 벌칙과 과태료 조항(제135조부터 제140조까지)에는 제29조의2 위반이 들어 있지 않습니다. 요청하여야 한다고 적어 두었지만, 요청하지 않았다고 법이 따로 묻는 책임은 없습니다. 올해 국정감사에서 이 공백을 메우려는 과태료 신설 논의가 나온 것도 그래서입니다.
그러니 조합원이 실제로 쥘 수 있는 수단은 두 가지로 압축됩니다. 5분의 1을 모아 검증을 요구하는 것, 그리고 총회에 공개된 보고서를 제대로 읽어 내는 것입니다.
길고 복잡한 보고서를 읽어 내는 것이 생각보다 쉽지 않습니다. 고시 제5조가 정한 신청 서류를 보면, 검증기관은 공사비 변동 사유서와 공사비 세부 내역서, 물량과 단가 산출서, 변경 전후의 설계도면을 받아 검토합니다. 증액의 근거가 결국 도면에서 무엇이 바뀌었는지, 내역서의 어느 줄이 늘었는지에 들어 있다는 뜻입니다.
설계가 바뀌어 물량이 늘어난 것인지, 같은 물량에 단가만 오른 것인지에 따라 증액을 받아들일 이유가 전혀 달라집니다. 보고서가 어떤 항목을 인정하고 어떤 항목을 인정하지 않았는지를 그 기준으로 나누어 보아야 총회에서 물어야 할 질문이 생깁니다.
협상이 끝내 틀어지면 이 숫자는 법정으로 갑니다. 공사가 멈추고 공사대금을 두고 소송이 벌어지면, 증액분이 정당한지는 법원이 지정한 감정인의 감정을 거쳐 다투어지는 경우가 많습니다. 그때도 출발점은 같은 도면과 같은 내역서입니다. 총회에서 공개된 검증 보고서는 그 다툼에서 가장 먼저 꺼내 보게 될 자료 가운데 하나일 것입니다. 감정도 보고서도 판단의 자료일 뿐이고, 금액을 정하는 것은 끝까지 법원입니다.
검증은 요청하는 순간보다 보고서를 읽는 순간에 쓸모가 갈립니다. 보고서의 숫자가 도면과 내역서의 어느 줄에서 나왔는지는, 설계도서와 계약을 함께 읽을 줄 아는 전문가가 가장 정확히 짚어낼 수 있을 것입니다.
2026.10.19.
변호사 | 건축사
이 규 황